 Sao y chứng thực giấy tờ, tài liệu
Chứng thực chữ ký cam kết trả nợ là thủ tục được nhiều người quan tâm khi lập giấy cam kết thanh toán khoản vay. Văn bản này thường được sử dụng giữa người vay và người cho vay. Nội dung có thể ghi nhận thời hạn và phương thức trả nợ.
Trong thực tế, nhiều người cho rằng giấy cam kết trả nợ phải được chứng thực chữ ký. Tuy nhiên, đây không phải yêu cầu áp dụng cho mọi trường hợp. Việc chứng thực còn phụ thuộc vào nội dung văn bản và nhu cầu của các bên.
Chứng thực chữ ký giúp xác nhận chữ ký trên văn bản là của người yêu cầu. Thủ tục này không đồng nghĩa với việc cơ quan chứng thực xác nhận người vay chắc chắn sẽ trả được nợ.
Vậy giấy cam kết thanh toán nợ có cần chứng thực chữ ký không? Hồ sơ gồm những gì? Quy trình thực hiện ra sao? Những nội dung nào nên có trong giấy cam kết? Bài viết dưới đây sẽ giúp bạn làm rõ các vấn đề này.
>>> Xem thêm: Chứng thực chữ ký trên hợp đồng thuê nhà ngắn hạn dưới 6 tháng
1. Chứng thực chữ ký trên giấy cam kết thanh toán nợ là gì?
1.1. Giấy cam kết thanh toán nợ là gì?
Giấy cam kết thanh toán nợ là văn bản do người có nghĩa vụ trả nợ lập. Nội dung thường thể hiện khoản nợ và thời hạn thanh toán.
Người vay có thể cam kết trả toàn bộ khoản nợ. Trường hợp khác có thể thỏa thuận trả theo từng đợt.
Văn bản cũng có thể ghi nhận phương thức thanh toán. Các bên có thể thỏa thuận thêm những nội dung phù hợp.
Giấy cam kết giúp các bên có căn cứ ghi nhận thỏa thuận. Tuy nhiên, nội dung phải được lập rõ ràng và phù hợp pháp luật.
1.2. Chứng thực chữ ký trên giấy cam kết có tác dụng gì?
Chứng thực chữ ký nhằm xác nhận chữ ký trên văn bản. Việc xác nhận này được thực hiện theo trình tự pháp luật quy định.
Khi thực hiện chứng thực, người có thẩm quyền sẽ kiểm tra người yêu cầu. Các điều kiện cần thiết cũng được xem xét trước khi chứng thực.
Chứng thực chữ ký không phải là việc xác nhận khoản nợ. Cũng không phải cam kết thay cho nghĩa vụ trả nợ của người vay.
Người vay vẫn phải thực hiện nghĩa vụ của mình. Việc chứng thực không làm mất đi trách nhiệm này.
1.3. Giấy cam kết trả nợ có bắt buộc chứng thực chữ ký không?
Pháp luật không mặc nhiên yêu cầu mọi giấy cam kết trả nợ phải chứng thực chữ ký.
Các bên có thể lập thỏa thuận phù hợp với giao dịch thực tế. Việc có chứng thực hay không còn tùy trường hợp.
Tuy nhiên, chứng thực chữ ký có thể giúp xác định người đã ký văn bản. Đây là yếu tố có ý nghĩa khi phát sinh tranh chấp.
Nếu các bên muốn tăng tính chặt chẽ cho hồ sơ, có thể cân nhắc thực hiện chứng thực. Trước đó, cần kiểm tra nội dung văn bản và yêu cầu của các bên.
1.4. Chứng thực chữ ký có xác nhận người vay chắc chắn trả nợ không?
Không.
Chứng thực chữ ký không phải là sự bảo đảm cho khả năng thanh toán. Người chứng thực cũng không đứng ra bảo lãnh khoản nợ.
Nội dung chứng thực tập trung vào chữ ký của người yêu cầu. Các nghĩa vụ trong giấy cam kết vẫn thuộc về người lập văn bản.
Vì vậy, các bên cần phân biệt rõ hai vấn đề. Một bên là việc chứng thực chữ ký. Bên còn lại là nghĩa vụ thanh toán khoản nợ.
2. Nội dung cần có trong giấy cam kết thanh toán nợ đúng hạn
2.1. Thông tin của người vay và người cho vay
Giấy cam kết cần thể hiện rõ thông tin của các bên.
Người lập văn bản nên ghi đầy đủ họ tên. Thông tin giấy tờ tùy thân cũng cần được ghi chính xác.
Nếu có địa chỉ cư trú, nên thể hiện rõ trong văn bản. Thông tin liên hệ cũng có thể được bổ sung khi cần.
Việc ghi thông tin đầy đủ giúp xác định đúng chủ thể. Điều này đặc biệt quan trọng nếu sau này xảy ra tranh chấp.
2.2. Xác định rõ khoản nợ
Khoản nợ cần được ghi cụ thể trong giấy cam kết. Các bên nên thống nhất số tiền trước khi lập văn bản.
Số tiền có thể được ghi bằng số và bằng chữ. Cách ghi này giúp hạn chế nhầm lẫn về giá trị khoản nợ.
Nếu khoản nợ phát sinh từ hợp đồng hoặc giao dịch trước đó, nên ghi rõ căn cứ. Thông tin này giúp làm rõ nguồn gốc nghĩa vụ thanh toán.
Trường hợp có nhiều khoản nợ, nên liệt kê riêng từng khoản. Việc này giúp việc đối chiếu sau này thuận lợi hơn.
2.3. Thời hạn và phương thức thanh toán
Thời hạn trả nợ là nội dung quan trọng trong giấy cam kết. Người lập cần ghi rõ ngày hoặc thời điểm thanh toán.
Nếu trả nợ nhiều lần, nên ghi cụ thể từng đợt. Số tiền của từng đợt cũng cần được thể hiện rõ.
Phương thức thanh toán có thể được các bên thỏa thuận. Ví dụ, thanh toán bằng tiền mặt hoặc chuyển khoản.
Thông tin càng rõ thì khả năng phát sinh tranh chấp càng giảm. Các bên nên thống nhất trước khi ký văn bản.
2.4. Xử lý trường hợp chậm thanh toán
Giấy cam kết có thể ghi nhận cách xử lý khi người vay trả chậm. Nội dung này cần phù hợp với thỏa thuận và quy định pháp luật.
Nếu có thỏa thuận về lãi hoặc khoản tiền phát sinh, cần ghi rõ. Các bên cũng nên xác định thời điểm bắt đầu tính.
Không nên sử dụng những điều khoản quá chung chung. Nội dung thiếu rõ ràng có thể gây khó khăn khi áp dụng.
Nếu khoản nợ có giá trị lớn, các bên nên cân nhắc tư vấn pháp lý. Việc kiểm tra trước giúp hạn chế rủi ro về sau.
2.5. Chữ ký của các bên
Chữ ký là nội dung quan trọng trong giấy cam kết. Người ký cần kiểm tra toàn bộ văn bản trước khi ký.
Không nên ký vào văn bản còn bỏ trống nội dung. Đặc biệt là các phần liên quan đến số tiền và thời hạn trả nợ.
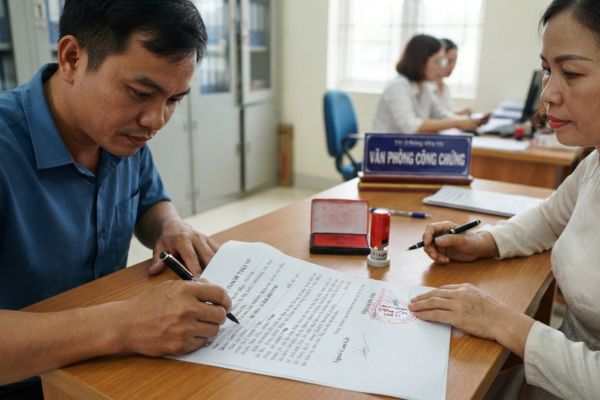
Nếu thực hiện chứng thực chữ ký, người yêu cầu cần tuân thủ quy trình. Trường hợp phải ký trước mặt người có thẩm quyền, cần thực hiện đúng yêu cầu.
Sau khi ký, các bên nên giữ bản văn bản của mình. Những tài liệu liên quan cũng nên được lưu giữ đầy đủ.
>>> Xem thêm: Để hạn chế việc chuẩn bị thiếu giấy tờ, bạn nên đọc trước thông tin về Dịch vụ sang tên sổ đỏ
3. Hồ sơ và quy trình chứng thực chữ ký cam kết trả nợ
3.1. Chuẩn bị giấy cam kết và giấy tờ tùy thân
Người yêu cầu cần chuẩn bị giấy cam kết cần chứng thực. Nội dung văn bản nên được hoàn thiện trước khi thực hiện thủ tục.
Đồng thời, cần mang theo giấy tờ tùy thân hợp lệ. CCCD là loại giấy tờ thường được sử dụng trong các thủ tục xác định nhân thân.
Nếu có nhiều người cùng ký, cần xác định ai là người yêu cầu chứng thực. Từng trường hợp có thể có yêu cầu khác nhau.
Người dân nên hỏi trước nếu hồ sơ có nội dung đặc biệt. Việc này giúp hạn chế phải bổ sung giấy tờ.
3.2. Kiểm tra nội dung trước khi thực hiện
Trước khi chứng thực, người yêu cầu nên đọc kỹ toàn bộ văn bản.
Cần kiểm tra họ tên và thông tin cá nhân. Số tiền nợ cũng phải được đối chiếu chính xác.
Thời hạn trả nợ cần được ghi rõ. Phương thức thanh toán cũng nên được thống nhất.
Nếu phát hiện sai thông tin, cần sửa trước khi ký. Không nên tự ý sửa văn bản sau khi đã chứng thực.
3.3. Thực hiện ký theo quy định
Người yêu cầu thực hiện ký theo hướng dẫn của người có thẩm quyền. Trường hợp phải ký trực tiếp, cần ký tại nơi thực hiện chứng thực.
Không nên ký khống vào giấy cam kết. Cũng không nên giao văn bản đã ký cho người khác thực hiện thủ tục khi chưa xác định rõ quy trình.
Người thực hiện chứng thực sẽ kiểm tra các điều kiện cần thiết. Sau đó, việc chứng thực được thực hiện theo quy định.
Nếu có nhiều người cùng ký, cần thực hiện đúng yêu cầu đối với từng chữ ký. Việc này giúp hạn chế sai sót trong hồ sơ.
3.4. Nhận lại giấy cam kết đã chứng thực
Sau khi hoàn tất thủ tục, người yêu cầu nhận lại văn bản. Các bên nên kiểm tra nội dung trước khi rời nơi thực hiện.
Cần chú ý thông tin của người ký. Nội dung cam kết và phần chứng thực cũng cần được kiểm tra.
Nếu phát hiện sai sót, nên trao đổi ngay. Không nên tự ý tẩy xóa hoặc sửa chữa phần đã được chứng thực.
Văn bản sau đó được các bên lưu giữ. Đây có thể là tài liệu quan trọng nếu phát sinh tranh chấp về nghĩa vụ trả nợ.
3.5. Có thể chứng thực nhiều bản giấy cam kết không?
Số lượng bản cam kết có thể được chuẩn bị theo nhu cầu. Các bên nên thống nhất số bản trước khi thực hiện.
Nếu mỗi bên cần lưu một bản, có thể chuẩn bị số lượng phù hợp. Trường hợp cần sử dụng cho mục đích khác, nên xác định thêm số bản cần thiết.
Việc chuẩn bị đầy đủ ngay từ đầu giúp tiết kiệm thời gian. Người dân cũng hạn chế phải thực hiện lại thủ tục.
4. Những lưu ý khi chứng thực chữ ký trên giấy cam kết trả nợ
4.1. Chứng thực chữ ký không thay thế hợp đồng vay
Giấy cam kết trả nợ và hợp đồng vay có thể có nội dung khác nhau. Không nên mặc nhiên coi hai loại văn bản này là một.
Hợp đồng vay thường ghi nhận việc giao tiền và nghĩa vụ của các bên. Giấy cam kết có thể được lập sau đó để xác nhận hoặc cam kết về việc thanh toán.
Nếu giao dịch có nhiều điều khoản, các bên nên lập văn bản phù hợp. Nội dung cần phản ánh đúng bản chất giao dịch.
Đối với khoản vay lớn, việc chuẩn bị hồ sơ chặt chẽ càng quan trọng. Các bên nên cân nhắc tư vấn trước khi ký.
4.2. Không nên ký giấy cam kết khi chưa nhận đủ thông tin
Người ký cần hiểu rõ nội dung trước khi ký. Không nên ký chỉ vì bên còn lại yêu cầu.
Đặc biệt, cần kiểm tra số tiền được ghi trong văn bản. Thời hạn và phương thức thanh toán cũng phải rõ ràng.
Nếu có điều khoản về lãi hoặc khoản tiền phát sinh, cần đọc kỹ. Những nội dung này có thể ảnh hưởng trực tiếp đến nghĩa vụ của các bên.
Khi có điểm chưa rõ, nên yêu cầu giải thích. Không nên ký khi vẫn còn những nội dung chưa thống nhất.
4.3. Không ký khống hoặc giao giấy đã ký cho người khác
Ký khống tiềm ẩn nhiều rủi ro. Nội dung văn bản có thể bị thay đổi sau đó.
Người dân cũng không nên giao giấy đã ký cho người khác hoàn thiện. Đặc biệt là các giấy tờ có liên quan đến khoản tiền lớn.
Nếu thực hiện chứng thực chữ ký, cần tuân thủ đúng quy trình. Người yêu cầu nên trực tiếp thực hiện các bước theo hướng dẫn.
4.4. Lưu giữ chứng cứ về việc giao nhận tiền
Giấy cam kết không phải tài liệu duy nhất liên quan đến khoản nợ. Các bên nên lưu giữ thêm những chứng cứ khác.
Ví dụ là hợp đồng vay, giấy biên nhận hoặc chứng từ chuyển khoản. Tin nhắn trao đổi cũng có thể cần được lưu lại.
Những tài liệu này giúp đối chiếu quá trình giao dịch. Chúng cũng có thể có ý nghĩa khi phát sinh tranh chấp.
Việc lưu hồ sơ đầy đủ nên được thực hiện ngay từ đầu. Không nên đợi đến khi tranh chấp mới tìm lại chứng cứ.
4.5. Kiểm tra kỹ trước khi ký và chứng thực
Trước khi thực hiện thủ tục, người dân nên kiểm tra toàn bộ giấy cam kết. Các thông tin quan trọng cần được thống nhất giữa các bên.
Nếu chưa rõ có cần chứng thực chữ ký hay không, nên hỏi nơi thực hiện. Điều này giúp lựa chọn đúng thủ tục.
Đối với khoản nợ có giá trị lớn, nên xem xét kỹ nội dung pháp lý. Việc này giúp các bên chủ động hơn trong quá trình thực hiện nghĩa vụ.
Chứng thực chữ ký có thể làm rõ chủ thể ký văn bản. Tuy nhiên, quyền và nghĩa vụ của các bên vẫn phải được xác định từ nội dung giao dịch.

>>> Xem thêm: Bạn đã biết hồ sơ cần chuẩn bị khi công chứng ủy quyền chưa?
Kết luận
Chứng thực chữ ký cam kết trả nợ không phải là yêu cầu bắt buộc đối với mọi giấy cam kết thanh toán nợ. Việc chứng thực nhằm xác nhận chữ ký của người yêu cầu. Thủ tục này không phải là hình thức bảo lãnh cho khoản nợ.
Khi lập giấy cam kết, các bên nên ghi rõ thông tin người vay và người cho vay. Khoản nợ, thời hạn trả và phương thức thanh toán cũng cần được thể hiện cụ thể. Người ký cần đọc kỹ văn bản trước khi ký và không nên ký khống.
Nếu cần được tư vấn về nội dung giấy cam kết, hồ sơ hoặc thủ tục chứng thực chữ ký, khách hàng có thể liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được tư vấn, kiểm tra hồ sơ và hướng dẫn thực hiện thủ tục phù hợp.
>>> Xem thêm: Bạn sắp mua nhà? Đừng bỏ qua bước công chứng mua bán nhà đất
>>> Xem thêm: Bạn đã biết văn phòng công chứng nào có thể hỗ trợ hồ sơ của mình chưa?
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com
CÁC LOẠI HỢP ĐỒNG – GIAO DỊCH
Sao y chứng thực giấy tờ, tài liệu
Dịch thuật, chứng thực bản dịch các loại văn bản
Công chứng hợp đồng tặng cho quyền sử dụng đất
Công chứng hợp đồng mua bán, chuyển nhượng nhà đất
Công chứng văn bản thừa kế, phân chia di sản thừa kế
Công chứng di chúc, lưu giữ, bảo quản di chúc
Công chứng văn bản thỏa thuận về tài sản chung
Công chứng hợp đồng ủy quyền, giấy ủy quyền
Công chứng hợp đồng thế chấp tài sản
Công chứng hợp đồng mua bán Ô tô, Xe máy
Công chứng hợp đồng cho thuê, cho mượn BĐS
Cấp bản sao tài liệu, hợp đồng giao dịch