 Sao y chứng thực giấy tờ, tài liệu
Tặng cho nhà đất giữa bác ruột và cháu ruột là giao dịch thường gặp trong gia đình. Tuy nhiên, quan hệ thân thích không đồng nghĩa mọi khoản phí đều được miễn. Người nhận cần xác định rõ nghĩa vụ thuế và lệ phí trước khi làm thủ tục sang tên.
Đặc biệt, bác ruột và cháu ruột không thuộc cùng nhóm quan hệ được miễn thuế, lệ phí trong mọi trường hợp. Việc xác định đúng quan hệ pháp luật giúp tránh dự trù thiếu chi phí. Vì vậy, khi lập hợp đồng tặng cho đất bác ruột cháu ruột, các bên nên kiểm tra điều kiện miễn thuế, cách tính lệ phí trước bạ và các khoản phí hồ sơ.
>>> Xem thêm: Hợp đồng mua bán nhà đất bị mất sổ đỏ: Hướng dẫn thủ tục cấp lại trước khi ký
1. Tặng cho nhà đất giữa bác ruột và cháu ruột có hợp pháp không?
1.1. Bác ruột có được tặng cho nhà đất cho cháu ruột không?
Pháp luật cho phép cá nhân tặng cho quyền sử dụng đất nếu đáp ứng đủ điều kiện. Bên tặng cho phải có quyền sử dụng đất hợp pháp. Thửa đất cũng cần đáp ứng điều kiện thực hiện giao dịch theo quy định.
Thông thường, cần kiểm tra Giấy chứng nhận, tình trạng tranh chấp và thời hạn sử dụng đất. Ngoài ra, quyền sử dụng đất không được thuộc trường hợp bị kê biên hoặc bị hạn chế giao dịch theo pháp luật.
Nếu nhà đất là tài sản chung vợ chồng, cần xác định quyền của cả hai người. Không nên mặc nhiên cho rằng người đứng tên trên Giấy chứng nhận có thể tự quyết định toàn bộ tài sản.
1.2. Hợp đồng tặng cho nhà đất cần công chứng không?
Hợp đồng tặng cho quyền sử dụng đất thường phải được công chứng hoặc chứng thực theo quy định pháp luật. Các bên cần chuẩn bị giấy tờ tùy thân và hồ sơ nhà đất liên quan.
Hồ sơ thường gồm Giấy chứng nhận quyền sử dụng đất, giấy tờ của bên tặng cho và bên nhận. Tùy tình trạng tài sản, cơ quan tiếp nhận có thể yêu cầu giấy tờ bổ sung.
Các bên nên kiểm tra thông tin thửa đất trước khi ký. Sai lệch về họ tên, diện tích hoặc tình trạng hôn nhân có thể làm chậm thủ tục.
1.3. Bác ruột và cháu ruột có được miễn thuế khi tặng cho không?
Quan hệ bác ruột và cháu ruột không thuộc nhóm quan hệ được miễn thuế thu nhập cá nhân đối với quà tặng là bất động sản theo quy định chung. Nhóm được miễn có những quan hệ cụ thể, như cha mẹ với con, vợ với chồng, ông bà với cháu và anh chị em ruột.
Vì vậy, không thể chỉ dựa vào quan hệ họ hàng để kết luận được miễn thuế. Các bên cần xác định chính xác quan hệ gia đình và căn cứ miễn thuế áp dụng.
Việc tặng cho giữa bác và cháu thường cần dự trù thuế thu nhập cá nhân. Lệ phí trước bạ cũng cần được xem xét riêng, theo điều kiện miễn và quy định tại thời điểm đăng ký.
2. Cách tính thuế và lệ phí khi sang tên nhà đất
2.1. Thuế thu nhập cá nhân đối với nhà đất được tặng cho
Thu nhập từ quà tặng là bất động sản thuộc diện chịu thuế thu nhập cá nhân, trừ trường hợp được miễn theo luật. Thuế thường được tính bằng 10% trên phần giá trị quà tặng vượt ngưỡng chịu thuế theo quy định.
Đối với bất động sản, giá tính thuế được xác định theo quy định thuế hiện hành và hồ sơ của tài sản. Người nhận cần kiểm tra giá trị tính thuế do cơ quan thuế xác định.
Ví dụ minh họa: nếu giá trị tính thuế của bất động sản là 2 tỷ đồng, phần vượt ngưỡng 10 triệu đồng là 1,99 tỷ đồng. Thuế dự kiến là 199 triệu đồng, nếu không thuộc trường hợp miễn và giá tính thuế được xác định như ví dụ.
Đây chỉ là ví dụ để minh họa cách tính. Số tiền thực tế phụ thuộc giá tính thuế và quy định có hiệu lực tại thời điểm phát sinh nghĩa vụ.
2.2. Cách tính lệ phí trước bạ
Lệ phí trước bạ đối với nhà, đất thường được tính theo tỷ lệ 0,5% trên giá tính lệ phí trước bạ. Giá tính lệ phí có thể căn cứ vào bảng giá đất, giá nhà và quy định áp dụng tại địa phương.
Ví dụ, nếu giá tính lệ phí trước bạ của quyền sử dụng đất là 2 tỷ đồng, lệ phí dự kiến là 10 triệu đồng. Đây là phép tính minh họa, không khẳng định giá tính lệ phí thực tế của mọi thửa đất.
Bên nhận cần kiểm tra trường hợp miễn lệ phí trước bạ theo quy định. Quan hệ bác ruột và cháu ruột thường không thuộc nhóm miễn chỉ vì quan hệ thân thích.
2.3. Phí công chứng và các khoản chi phí khác
Ngoài thuế và lệ phí trước bạ, các bên có thể phát sinh phí công chứng. Mức thu phụ thuộc giá trị tài sản hoặc giá trị hợp đồng theo biểu phí hiện hành.
Một số trường hợp còn có phí thẩm định hồ sơ, phí cấp Giấy chứng nhận hoặc khoản thu hành chính khác. Mức thu có thể khác nhau tùy địa phương và thủ tục thực hiện.
Các bên nên hỏi cơ quan tiếp nhận hồ sơ về khoản phải nộp cụ thể. Không nên chỉ dựa vào mức phí được truyền miệng hoặc thông tin từ giao dịch khác.
>>> Xem thêm: Bạn đang tìm lời giải cho những thắc mắc về sao y và chứng thực? Hãy tham khảo hướng dẫn dễ hiểu trước khi thực hiện
3. Ví dụ tính chi phí sang tên nhà đất giữa bác ruột và cháu ruột
3.1. Ví dụ tính thuế thu nhập cá nhân
Giả sử bác ruột tặng cho cháu ruột thửa đất có giá tính thuế là 3 tỷ đồng. Giả định giao dịch không thuộc trường hợp được miễn thuế.
Phần giá trị tính thuế sau khi trừ ngưỡng 10 triệu đồng là 2,99 tỷ đồng. Thuế thu nhập cá nhân dự kiến được tính như sau:
2,99 tỷ đồng × 10% = 299 triệu đồng.
Con số trên chỉ có tính minh họa. Giá tính thuế thực tế cần được xác định theo quy định hiện hành và hồ sơ cụ thể.
3.2. Ví dụ tính lệ phí trước bạ
Giả sử giá tính lệ phí trước bạ của thửa đất là 3 tỷ đồng. Nếu áp dụng mức thu 0,5%, số tiền dự kiến là:
3 tỷ đồng × 0,5% = 15 triệu đồng.
Giá tính lệ phí trước bạ có thể khác giá các bên ghi trong hợp đồng. Cơ quan có thẩm quyền sẽ xác định căn cứ tính theo quy định áp dụng.
3.3. Tổng hợp các khoản chi phí dự kiến
Với ví dụ trên, các khoản chính có thể gồm:
- Thuế thu nhập cá nhân: 299 triệu đồng.
- Lệ phí trước bạ: 15 triệu đồng.
- Phí công chứng: tính theo giá trị hợp đồng và biểu phí.
- Các khoản phí hồ sơ, đăng ký khác: tùy trường hợp.
Tổng hai khoản thuế và lệ phí minh họa là 314 triệu đồng. Con số này chưa bao gồm phí công chứng và chi phí hành chính khác.
Các bên có thể thỏa thuận ai chịu từng khoản chi phí. Tuy nhiên, thỏa thuận đó không tự động thay đổi người có nghĩa vụ kê khai, nộp tiền theo pháp luật.
4. Thủ tục sang tên và lưu ý khi lập hợp đồng tặng cho
4.1. Hồ sơ cần chuẩn bị
Trước khi thực hiện thủ tục, các bên nên chuẩn bị:
- Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất.
- CCCD (Căn cước công dân) hoặc giấy tờ tùy thân hợp lệ.
- Giấy tờ chứng minh tình trạng hôn nhân khi cần thiết.
- Dự thảo hợp đồng tặng cho hoặc thông tin để lập hợp đồng.
- Giấy tờ liên quan khác theo yêu cầu của cơ quan tiếp nhận.
Nếu nhà đất thuộc sở hữu chung, cần xác định đầy đủ người có quyền định đoạt. Trường hợp có người đại diện, hồ sơ phải thể hiện căn cứ đại diện hợp pháp.
4.2. Các bước thực hiện sang tên
Thông thường, thủ tục gồm các bước chính sau:
Bước 1: Kiểm tra pháp lý nhà đất. Các bên xác minh quyền sử dụng đất, tình trạng tranh chấp và điều kiện tặng cho.
Bước 2: Lập và công chứng hợp đồng. Hai bên cung cấp hồ sơ để công chứng viên kiểm tra. Sau đó, các bên ký kết theo quy định.
Bước 3: Kê khai nghĩa vụ tài chính. Hồ sơ được dùng để xác định thuế, lệ phí và các khoản phải nộp. Cần kiểm tra trường hợp miễn thuế hoặc lệ phí nếu có căn cứ.
Bước 4: Nộp hồ sơ đăng ký biến động. Bên có trách nhiệm thực hiện thủ tục tại cơ quan tiếp nhận có thẩm quyền. Hồ sơ được giải quyết theo quy định và thời hạn áp dụng.
Bước 5: Nhận kết quả. Người nhận kiểm tra thông tin sau khi hoàn tất đăng ký. Nếu có sai sót, cần đề nghị điều chỉnh theo quy định.
4.3. Lưu ý để tránh phát sinh chi phí và tranh chấp
Các bên nên xác định trước nghĩa vụ thuế, lệ phí và phí công chứng. Không nên mặc định giao dịch giữa người thân sẽ được miễn mọi khoản thu.
Hợp đồng cần ghi đúng thông tin nhà đất và chủ thể giao dịch. Điều khoản về chi phí nên thể hiện rõ bên nào chịu từng khoản.
Nếu dự kiến áp dụng miễn thuế hoặc lệ phí, cần kiểm tra điều kiện cụ thể. Việc kê khai sai quan hệ thân thích có thể dẫn đến yêu cầu bổ sung hồ sơ hoặc xử lý theo quy định.
>>> Xem thêm: Bạn muốn hiểu rõ quy trình trước khi bắt đầu? Thông tin về dịch vụ công chứng sẽ là điểm tham khảo hữu ích
Kết luận
Khi thực hiện hợp đồng tặng cho đất bác ruột cháu ruột, các bên cần quan tâm đến thuế thu nhập cá nhân, lệ phí trước bạ và phí công chứng. Quan hệ bác ruột và cháu ruột thường không thuộc nhóm được miễn thuế, lệ phí chỉ vì quan hệ gia đình. Chi phí thực tế còn phụ thuộc giá tính thuế, hồ sơ và quy định tại thời điểm sang tên.
Để hạn chế sai sót, các bên nên kiểm tra hồ sơ và dự trù nghĩa vụ tài chính trước khi ký. Quý khách có thể liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được tư vấn, hướng dẫn chuẩn bị hồ sơ và thực hiện thủ tục công chứng phù hợp.
>>> Xem thêm: Bạn đang tìm hiểu thủ tục mua bán nhà đất? Đừng quên tham khảo thông tin từ văn phòng công chứng
>>> Xem thêm: Hồ sơ được chuẩn bị đầy đủ là tiền đề quan trọng để xử lý đúng trình tự; tham khảo dịch vụ sang tên sổ đỏ nhanh
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
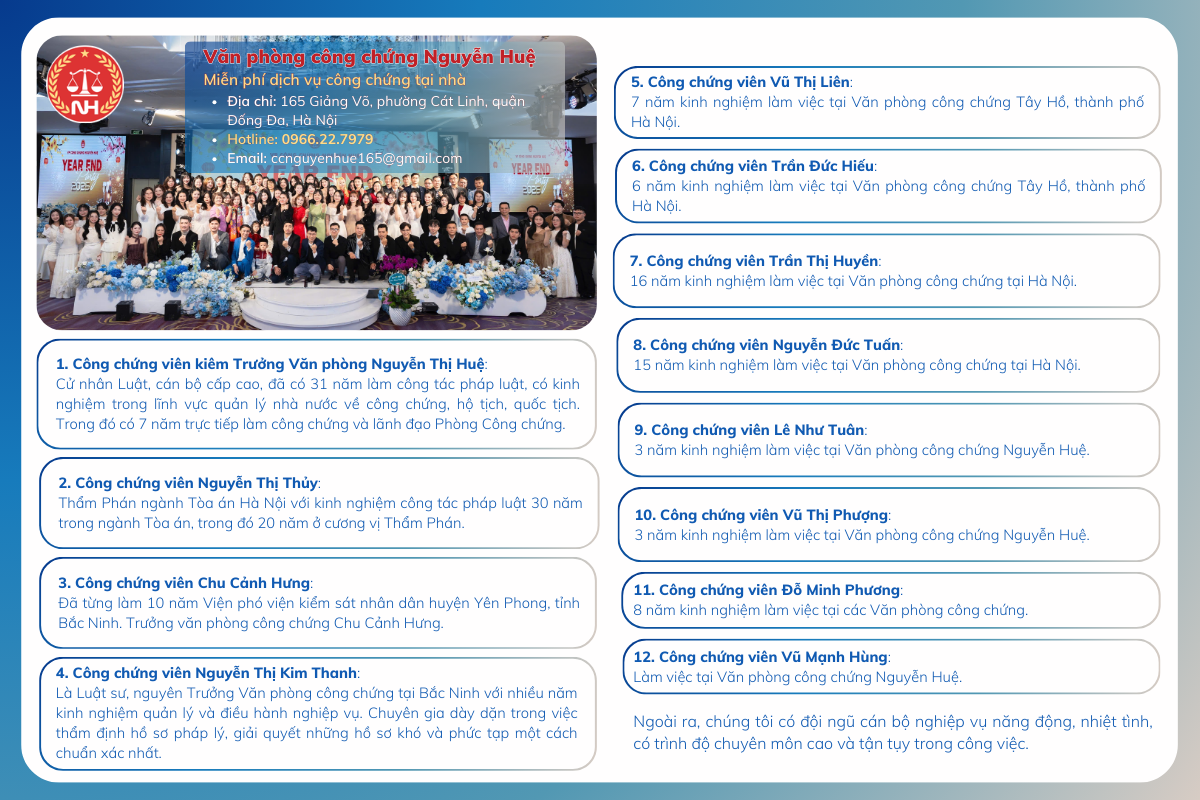
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com
CÁC LOẠI HỢP ĐỒNG – GIAO DỊCH
Sao y chứng thực giấy tờ, tài liệu
Dịch thuật, chứng thực bản dịch các loại văn bản
Công chứng hợp đồng tặng cho quyền sử dụng đất
Công chứng hợp đồng mua bán, chuyển nhượng nhà đất
Công chứng văn bản thừa kế, phân chia di sản thừa kế
Công chứng di chúc, lưu giữ, bảo quản di chúc
Công chứng văn bản thỏa thuận về tài sản chung
Công chứng hợp đồng ủy quyền, giấy ủy quyền
Công chứng hợp đồng thế chấp tài sản
Công chứng hợp đồng mua bán Ô tô, Xe máy
Công chứng hợp đồng cho thuê, cho mượn BĐS
Cấp bản sao tài liệu, hợp đồng giao dịch